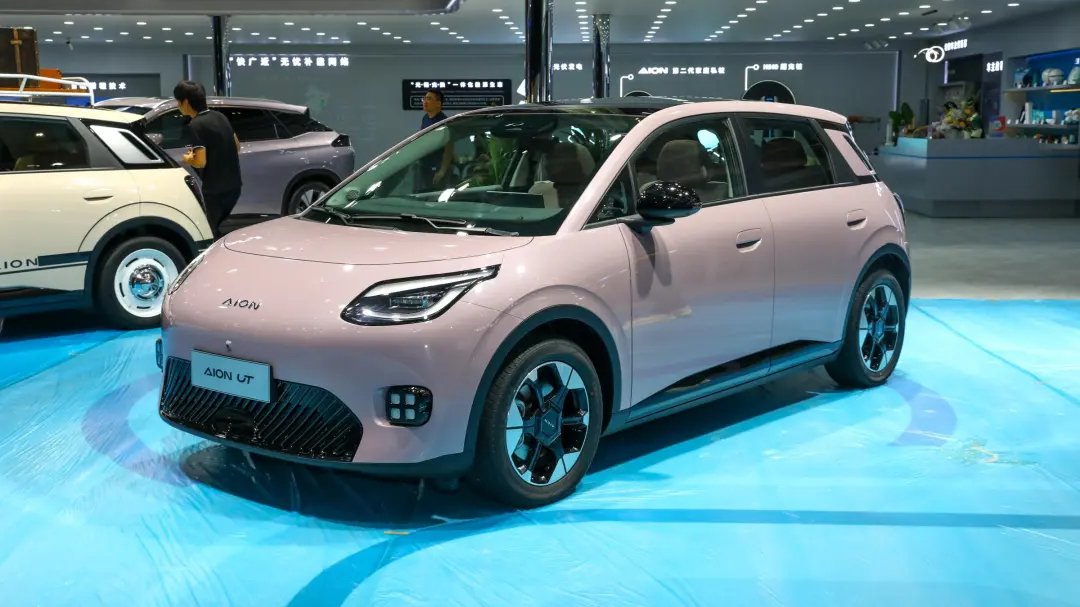
2월 28일 저녁, 광치 아이온의 신형 모델인 AION UT가 정식 출시되었다. 신차는 총 5개 트림으로 구성되며, 가격대는 6.98만 위안에서 10.18만 위안이다.
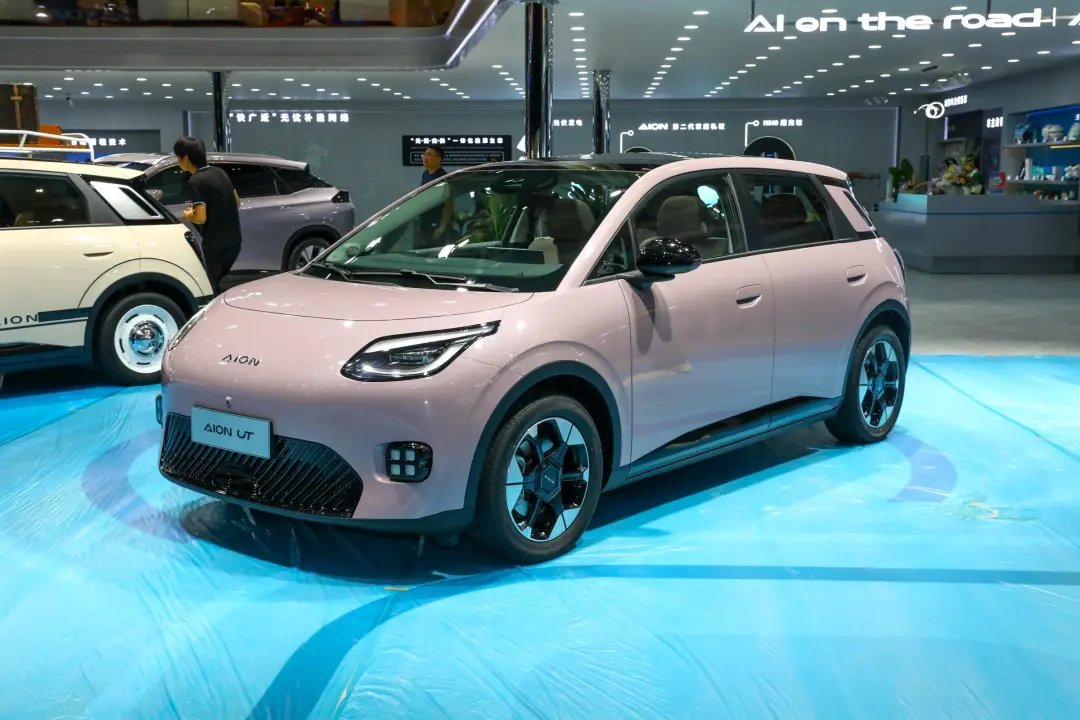
1. 가격 전쟁에 또 한 명의 강자 등장: AION UT의 ‘살상력’은 어디서 오는가?
광치 아이온이 AION UT를 6.98만 위안부터 판매한다고 발표했을 때, 시장은 술렁였다. BYD 돌핀(10.28만 위안부터), 폭스바겐 ID.3(12.59만 위안부터)가 주류를 점유한 10만 위안급 순전동 해치백 시장에서, UT는 가격 문턱을 3만 위안 이상 직접 끌어내렸다. 이는 단순히 ‘판을 뒤집는’ 것이 아니라, 시장 전체의 가격 책정 논리를 재구성한 것이다.
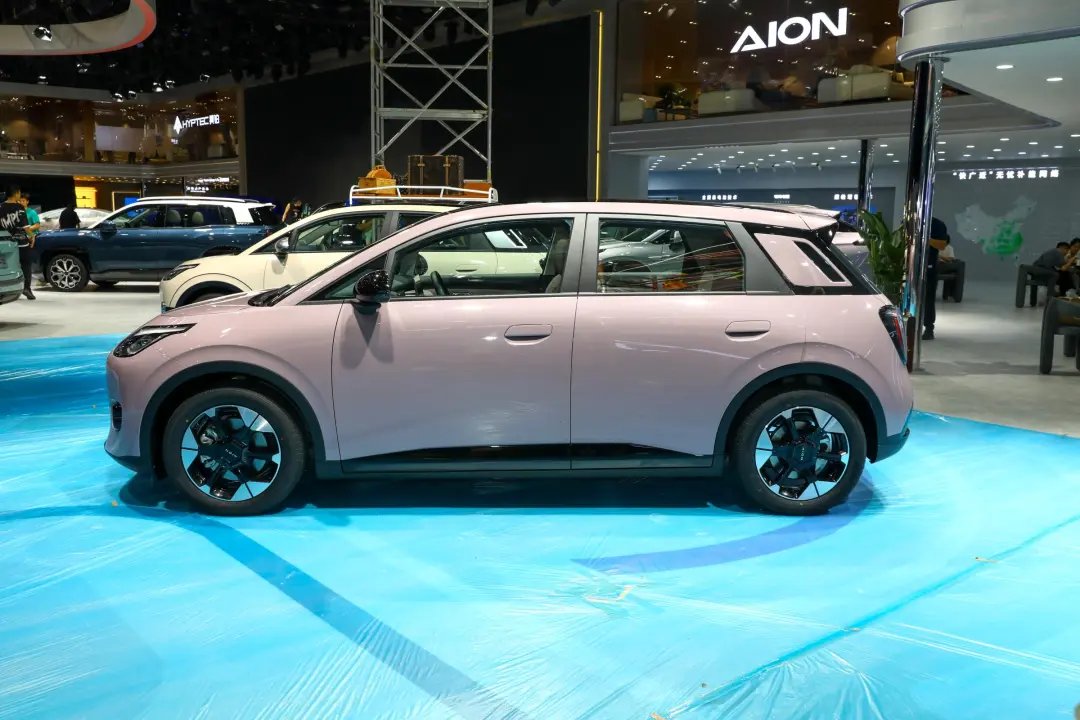
기술 파라미터를 보면, UT의 ‘가성비’ 라벨이 근거 없는 것은 아니다. 전 트림에 후진 AEB 자동 긴급 제동 시스템이 기본 장착되고, CLTC 주행거리 420km, 100kW 모터를 탑재하며, 2750mm 휠베이스가 제공하는 동급 초월적 공간 성능을 갖췄다. 동일 가격대의 우링 빈궈(333km 주행거리/휠베이스 2560mm)나 릉파오 T03(403km 주행거리/휠베이스 2400mm)와 비교하면, UT는 핵심 성능 지표에서 세대급 압박을 형성한다. 더 주목할 점은 14.6인치 중앙 제어 스크린+8.8인치 액정 계기판 조합, 그리고 3대 스마트폰 연동 생태계를 지원하는 차량용 시스템으로, 15만 위안급 스마트 콕핏 수준을 직접 겨냥한다는 것이다.
2. 제품력 분석: 정교한 칼날인가, 균형의 함정인가?
1. 디자인 게임: 귀여운 미학 뒤의 사용자 통찰
UT는 ‘田’자형 전면 램프 그룹, 투톤 바디 등 디자인 언어를 채택하여 BYD 돌핀의 해양 미학, ID.3의 독일식 미니멀리즘과 뚜렷한 차별화를 이룬다. 6가지 바디 컬러 중 모네 퍼플, 피렌체 그린 등의 네이밍은 젊은 여성 사용자를 직접 겨냥하며, 4270mm 차체 길이가 주는 민첩한 조작성과 함께 도시 통근 인구를 겨냥한 것이 분명하다. 그러나 리스크는 지나치게 선명한 스타일이 수용 폭을 제한할 수 있다는 점이다. 오라 냥냥의 ‘여성 전용’ 포지셔닝이 가져온 성장 천장처럼 말이다.
2. 사양 선택: 전 트림 AEB 기본 장착背后的 전략적 야심
대부분의 완성차 업체가 AEB(자동 긴급 제동)를 고급 트림 전용으로 운영할 때, UT의 전 트림 기본 장착 전략은 차원을 낮춘 공격이라 할 만하다. 이는 광치 아이온이 스마트 안전 사양의 원가 통제에 대한 자신감을 반영한다. GEP 2.0 순전동 전용 플랫폼과 인파이 배터리 테크놀로지에 힘입어 배터리 팩 체적 조립 효율이 78%로 향상되었고, 완성차 제조 원가가 이전 세대 플랫폼 대비 15% 절감되었다. 그러나 우려도 있다. 엔트리 트림에 에어백이 2개만 장착되어 충돌 테스트에서 약점이 드러날 수 있지 않을까?
3. 주행거리와 충전: 420km의 스위트 스팟과 불안 포인트
UT의 CLTC 420km 주행거리는 ‘도시 통근은 충분, 도시간 이동은 간신히’라는 임계점에 정확히 걸쳐 있다. 돌핀 401km(NEDC)의 실제 성능과 비교해, UT가 실제 주행거리 달성률에서 85%를 돌파한다면 현저한 경쟁 우위를 형성할 것이다. 그러나 6.6kW 완속 충전 사양(경쟁 제품은 일반적으로 7kW 기본 장착)에 제한되어 충전 효율이 사용자 경험의 약한 고리가 될 수 있다.
3. 시장 난관: 아이온의 ‘외발뛰기’ 위기와 UT의 돌파 사명
광치 아이온의 2024년 34.9만 대 판매 중 AION Y+S 두 모델이 84.77%를 차지한다. 이러한 구조적 리스크는 신에너지 시장의 분화가 가속화되는 현재 특히 위험하다. UT의 출시는 본질적으로 아이온이 ‘넷카 서비스 전문’(AION S 넷카 비율 60% 초과)에서 C단 소비자 시장으로 돌파하기 위한 핵심 전투다.
경쟁 구도 3차원 분석:
가격대 오프셋: 6.98만 위안으로 BYD 씨걸(7.38만 위안부터)과 우링 빈궈(5.98만 위안부터)의 중간 지대에 진입하여 ‘고급 빈궈의 가격, 준돌핀의 경험’을 형성한다.
기술 세대차 창: ID.3가 여전히 12인치 중앙 제어 스크린+MEB 유개전 플랫폼을 사용하는 것과 비교해, UT의 GEP 2.0 네이티브 플랫폼은 공간 활용률에서 선천적 우위를 갖는다.
채널 잠재력 전환: 아이온은 전국 300개 이상의 체험 센터를 보유하고 있으며, ‘초충전소+상가점’의 니오 모델을 복제할 수 있다면 빠르게 사용자 인지를 구축할 수 있다.
그러나 우려도 명확하다. 2023년 아이온 딜러 재고 계수가 한때 2.1(업계 건강 수준은 1.5)까지 치솟았는데, UT가 빠르게 판매량을 확보하지 못하면 채널 압력을 가중시킬 수 있다. 공식적으로 설정한 월 1-1.5만 대 판매 목표는 해당 세그먼트 시장에서 30% 이상의 점유율을 확보해야 한다는 의미로, BYD와 우링이 이미 해자를 구축한 영역에서 결코 쉬운 일이 아니다.
4. 궁극적 질문: UT는 구세주인가, 판을 흔드는 자인가?
업계 관점에서 AION UT의 가격 전략은 순전동 해치백이 공식적으로 ‘유전동 동가’ 심수구에 진입했음을 의미한다. 6.98만 위안의 시작가는 동급 내연기관차(피트 8.18만 위안부터, POLO 9.09만 위안부터)보다 이미 낮으며, 이는 내연기관차 대체 과정에서 이정표적 의미를 갖는다. 그러나 경계할 점은 가격 하락이 가져오는 수익률 압박이다. 44.12kWh 배터리 팩 기준으로 배터리 원가만 3만 위안을 초과하며, 완성차 BOM 원가가 판매가 적신호에 근접할 수 있다.
소비자에게 UT는 ‘적은 돈으로 큰일을 하는’ 가능성을 제공하지만, 장기 신뢰성은 시간이 검증해야 한다. J.D. Power 데이터를 참고하면, 아이온 브랜드의 2023년 백차 고장 수(PP100)는 187로 업계 평균(210)보다 우수하지만 BYD(162)와는 여전히 격차가 있다. UT가 품질 관리에서 돌파한다면, 10만 위안급 전기차의 가치 기준을 재정립할 수 있을 것이다.
결어: 물러설 수 없는 한판 승부
AION UT의 진입은 광치 아이온이 ‘편식생’ 꼬리표를 떼기 위한 배수지전이자, 중국 신에너지 시장 내권 경쟁 심화의 축소판이다. 가격 전쟁이 ‘적 천 명을 해치고 자국 팔백을 손상시키는’ 단계에서 ‘가격으로 판매량을 바꾸는 생사결’로 업그레이드될 때, UT가 정교한 칼날로 홍해에서 새로운 항로를 열 수 있을지, 그 답은 제품 자체가 아니라 아이온이 연구개발부터 채널까지의 전반적 효율을 재구축할 수 있느냐에 있을 것이다. 이 전투의 결말은 2025년 신에너지 시장의 권력 구도를 깊이 있게 바꿀 것이다.


